Domain komplett-versicherungen.de kaufen?
Wir ziehen mit dem Projekt
komplett-versicherungen.de um.
Sind Sie am Kauf der Domain
komplett-versicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain komplett-versicherungen.de kaufen?
Worin besteht der Unterschied zwischen einem Perückenverschluss aus Spitze und einem aus Monofilament?
Ein Perückenverschluss aus Spitze besteht aus feinem, durchscheinendem Material, das eine natürliche Kopfhautimitation bietet. Ein Perückenverschluss aus Monofilament besteht aus einem feineren, durchscheinenden Gewebe, das noch natürlicher aussieht und eine bessere Belüftung bietet. Monofilament-Verschlüsse sind in der Regel teurer als Spitzenverschlüsse. **
Wie können verschiedene Versicherungen kombiniert werden, um eine umfassende Deckung zu gewährleisten? Welche Faktoren beeinflussen die Höhe der Deckung in einer Versicherungspolice?
Verschiedene Versicherungen können kombiniert werden, indem man eine Kombi-Police abschließt, die mehrere Versicherungsarten abdeckt. Die Höhe der Deckung in einer Versicherungspolice wird durch Faktoren wie Versicherungssumme, Selbstbeteiligung, Risikoprofil des Versicherungsnehmers und Art der abgedeckten Risiken beeinflusst. Es ist wichtig, die individuellen Bedürfnisse und Risiken zu berücksichtigen, um eine umfassende Deckung zu gewährleisten. **


Ähnliche Suchbegriffe für Monofilament
Top-Angebote
Produkte zum Begriff Monofilament:
-
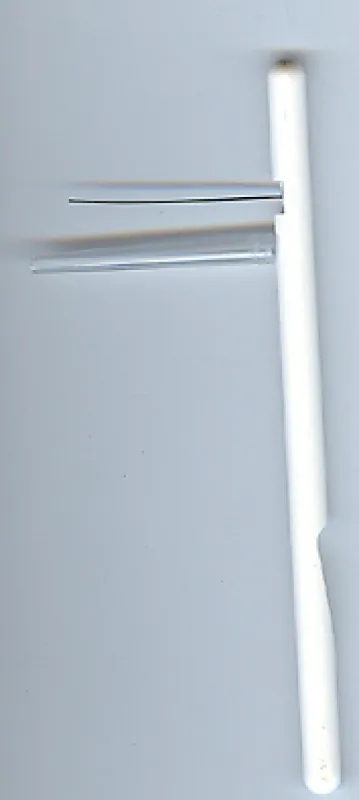
Zellamed Monofilament Typ 1, Standard, feststehend 700875Monofilament Typ 1 – Standard, feststehend, 14,5 cm – Screening diabetischer Neuropathie Das Monofilament Typ 1 von ratiomed ist ein einfaches, kostengünstiges und standardisiertes Diagnoseinstrument zum Screening der diabetischen peripheren Neuropathie (DPN) in der Arztpraxis. Es entspricht dem international anerkannten Semmes-Weinstein-Standard: Der kalibrierte Nylonfaden knickt bei einem definierten Aufdruckdruck von 10 Gramm ab – ein gesunder Patient sollte diesen Druck spüren, ein Neuropathie-Patient häufig nicht. Diabetiker sollten laut Fachgesellschaften mindestens einmal jährlich auf Neuropathie untersucht werden, da eine gestörte Schutzempfindung am Fuß das Risiko für Druckstellen, Ulzera und in der Folge Amputationen erheblich erhöht. Der Monofilamenttest ist dabei ein anerkanntes Screeningverfahren: nicht-invasiv, schmerzlos, innerhalb weniger Minuten durchführbar und ohne Zusatzgeräte nutzbar. Er ergänzt andere neuropathische Untersuchungsmethoden wie die Stimmgabelprüfung nach Rydel-Seiffer. Das Typ-1-Modell hat eine feststehende, nicht klappbare Bauform (Länge ca. 14,5 cm) und eignet sich für den täglichen Praxisgebrauch in der Allgemeinmedizin, Diabetologie, Inneren Medizin und Podologie. Produktmerkmale auf einen Blick Semmes-Weinstein-Standard – kalibrierter Nylonfaden, 10 g Aufdruckkraft Screening der diabetischen peripheren Neuropathie (DPN) Typ 1 – Standard, feststehend (feste Länge, nicht klappbar) Länge ca. 14,5 cm Nicht-invasiv, schmerzlos, schnell durchführbar Kein Zusatzgerät oder Stromquelle erforderlich Für Allgemeinmedizin, Diabetologie, Innere Medizin, Podologie Marke: ratiomed (Megro) Technische Daten Bezeichnung Monofilament Typ 1, Standard, feststehend Länge ca. 14,5 cm Bauform Feststehend (nicht klappbar) Teststandard Semmes-Weinstein, 10 g Aufdruckkraft Filamentmaterial Nylon Indikation Screening diabetische periphere Neuropathie (DPN) Anwendung Mehrwegprodukt Marke ratiomed Hersteller Zellamed Anwendung Patienten über den Test aufklären und die Methode vorab an einer nicht betroffenen Körperstelle (z. B. Handrücken) demonstrieren. Patienten die Augen schließen lassen. Monofilament senkrecht auf die Haut aufsetzen (plantare Testpunkte: Großzehe, 1. und 5. Metatarsalköpfchen sowie weitere definierte Stellen gemäß Praxisprotokoll). Ausreichend Druck aufbringen, bis der Faden abknickt (ca. 1–1,5 Sekunden Hautkontakt). Nicht über Ulzera, Schwielen, Narben oder nekrotisches Gewebe testen. Patienten fragen: „Spüren Sie etwas?" – Antwort „Ja" = Empfindung vorhanden, keine Antwort oder „Nein" = Empfindungsverlust an dieser Stelle. Ergebnis dokumentieren: „+" = Empfindung vorhanden, „−" = kein Empfinden. Patienten mit fehlendem Empfinden an einem oder mehreren Testpunkten gelten als Risikopatienten – weiterführende Diagnostik und engmaschige Kontrolle einleiten. Häufig gestellte Fragen (FAQ) Was ist der Unterschied zwischen Monofilament Typ 1 (feststehend) und Typ 2 (klappbar)? Typ 1 hat eine feste, nicht veränderliche Form mit einem stabilen Griff – ideal für den permanenten Einsatz in der Praxis. Typ 2 ist klappbar und lässt sich platzsparend zusammenlegen, was ihn für den mobilen Einsatz (Hausbesuche, Pflegeeinrichtungen) praktischer macht. Die diagnostische Funktion beider Typen ist identisch. Warum wird der Monofilamenttest bei Diabetikern empfohlen? Die diabetische periphere Neuropathie führt zum Verlust der Schutzempfindung an den Füßen. Patienten bemerken Druckstellen, kleine Verletzungen oder beginnende Ulzera häufig nicht rechtzeitig. Der jährliche Monofilamenttest ermöglicht eine frühe Risikoidentifikation und kann damit die Entstehung von diabetischen Fußulzera und in der Folge Amputationen verhindern. Fachgesellschaften empfehlen die jährliche Testung bei allen Diabetikern. An welchen Stellen am Fuß wird das Monofilament angewendet? Standardisiert werden mindestens die Großzehe (plantar), das 1. und das 5. Metatarsalköpfchen geprüft. Erweiterte Protokolle umfassen bis zu 10 Testpunkte pro9,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Was ist der Unterschied zwischen einer Lace Front Perücke, einer Full Lace Perücke und einer Monofilament Perücke und welche davon ist am besten?
Eine Lace Front Perücke hat einen transparenten Spitzenstreifen an der Stirn, der das natürliche Haaransatz imitiert. Eine Full Lace Perücke hat eine vollständig mit Spitze bedeckte Kappe, was bedeutet, dass das Haar in jede Richtung gestylt werden kann. Eine Monofilament Perücke hat eine spezielle Kappe, bei der das Haar einzeln in die Kappe geknüpft wird, um einen natürlichen Haarwuchs zu imitieren. Welche Perücke am besten ist, hängt von den individuellen Bedürfnissen und Vorlieben ab. **
-
Was sind die wichtigsten Aspekte, die man bei der Überprüfung von Versicherungsbedingungen beachten sollte, und wie können diese Bedingungen die Deckung und den Schutz für verschiedene Arten von Versicherungen beeinflussen?
Beim Überprüfen von Versicherungsbedingungen ist es wichtig, auf die Deckungssumme, den Selbstbehalt, Ausschlüsse und Einschränkungen zu achten. Die Deckungssumme bestimmt, wie viel Schutz die Versicherung bietet, während der Selbstbehalt angibt, wie viel der Versicherte im Schadensfall selbst zahlen muss. Ausschlüsse und Einschränkungen definieren, welche Risiken und Schäden nicht abgedeckt sind. Diese Bedingungen können die Deckung und den Schutz für verschiedene Arten von Versicherungen stark beeinflussen, da sie bestimmen, welche Risiken abgedeckt sind und welche nicht. Es ist wichtig, die Bedingungen sorgfältig zu prüfen, um sicherzustellen, dass man den gewünschten Schutz erhält und im Schadensfall nicht un **
-
Wie kann man die Prämie für eine Versicherungspolice berechnen und welche Faktoren beeinflussen die Höhe der Prämie?
Die Prämie für eine Versicherungspolice wird anhand verschiedener Faktoren berechnet, darunter das Risiko, das der Versicherer übernimmt, sowie die Wahrscheinlichkeit von Schadensfällen. Dazu gehören auch persönliche Faktoren wie Alter, Geschlecht, Gesundheitszustand und Beruf. Zudem spielen auch die Deckungssumme, die Vertragslaufzeit und eventuelle Zusatzleistungen eine Rolle bei der Berechnung der Prämie. Letztendlich beeinflussen auch externe Faktoren wie wirtschaftliche Entwicklungen und gesetzliche Vorgaben die Höhe der Prämie für eine Versicherungspolice. **
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
Wie kann man durch den Abschluss einer Versicherungspolice eine Prämie erhalten und welche Faktoren beeinflussen die Höhe der Prämie?
Durch den Abschluss einer Versicherungspolice kann man eine Prämie erhalten, wenn man keine Schadensfälle meldet und die Versicherungspolice über einen bestimmten Zeitraum hinweg aktiv bleibt. Die Höhe der Prämie wird von verschiedenen Faktoren beeinflusst, wie zum Beispiel dem Versicherungstyp, dem Versicherungsumfang, dem individuellen Risikoprofil des Versicherungsnehmers und dem Schadensverlauf in der Vergangenheit. Zudem können auch freiwillige Selbstbeteiligungen oder Bonusprogramme die Höhe der Prämie beeinflussen. **
Top-Angebote
Produkte zum Begriff Monofilament:
-
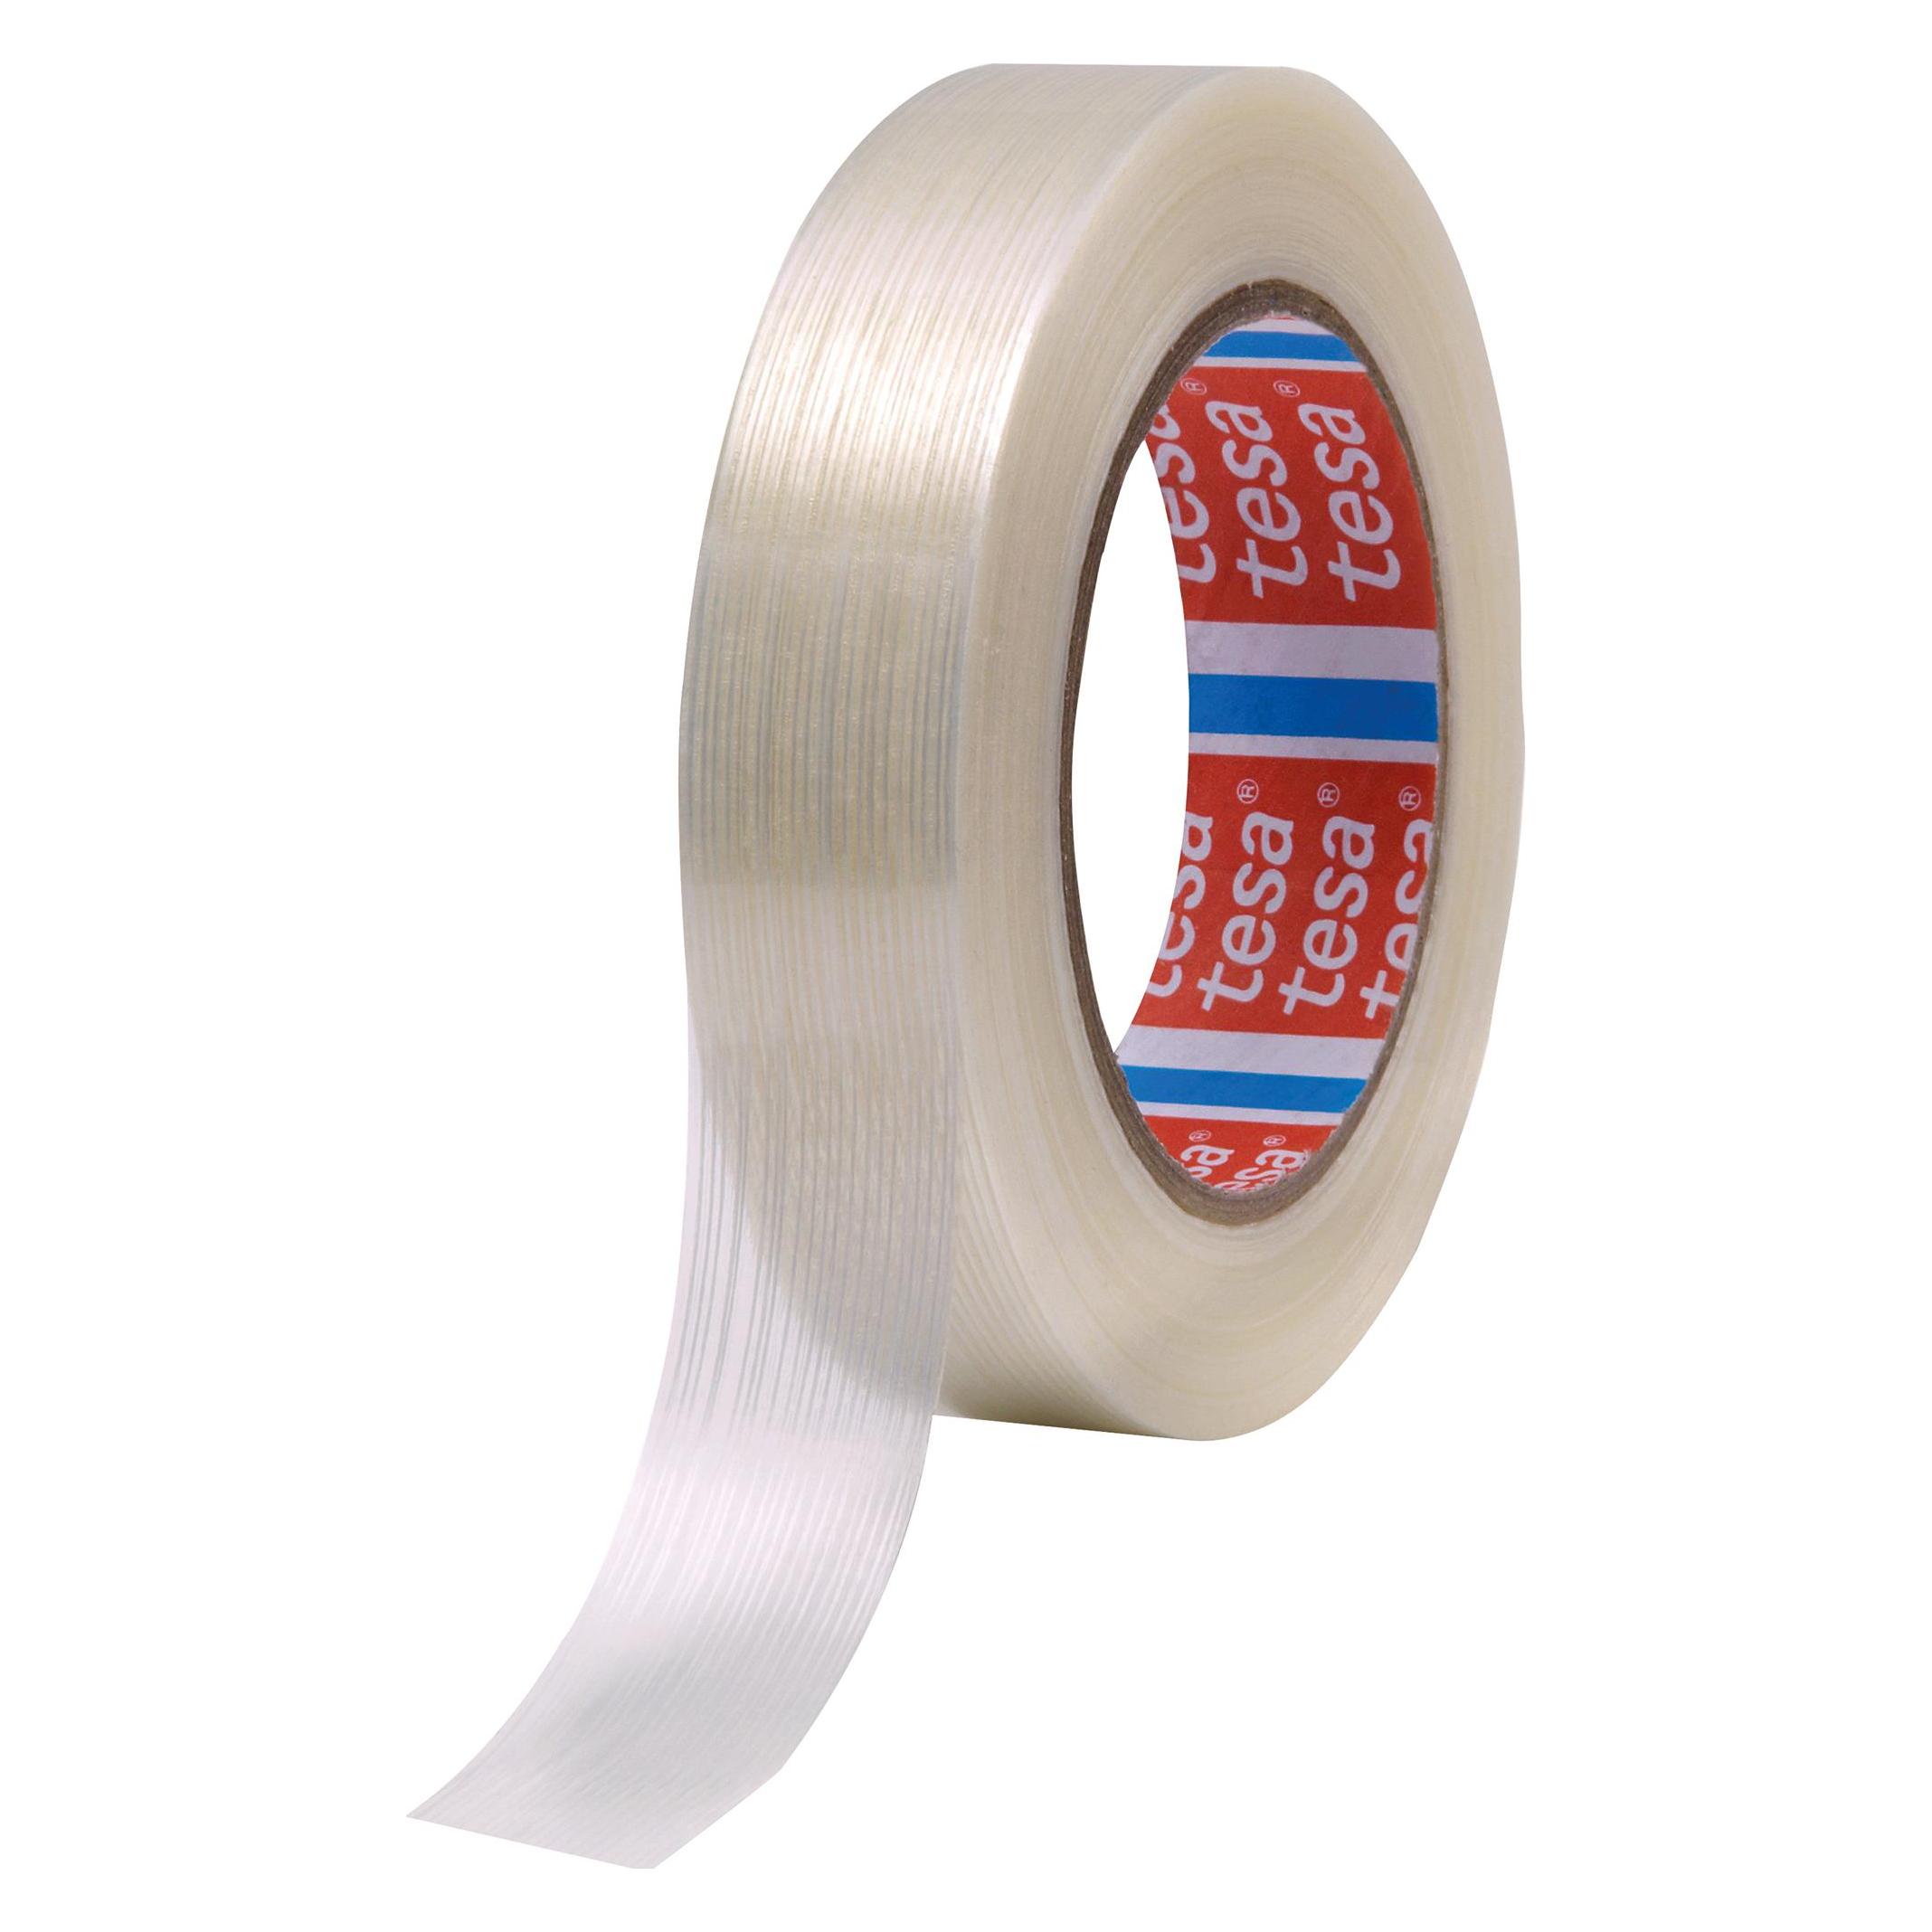
tesa Packband Monofilament 45902 25mmx50m transparentDas tesa® Ultra Resistant ist ein besonderes reißfestes Premium-Filamentband. Es ist perfekt geeignet für das Verpacken von schweren Paketen · dem Bündeln von Rohren oder für die Transportsicherung.12,77 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Zellamed Monofilament Typ 1, Standard, feststehend 700875Monofilament Typ 1 – Standard, feststehend, 14,5 cm – Screening diabetischer Neuropathie Das Monofilament Typ 1 von ratiomed ist ein einfaches, kostengünstiges und standardisiertes Diagnoseinstrument zum Screening der diabetischen peripheren Neuropathie (DPN) in der Arztpraxis. Es entspricht dem international anerkannten Semmes-Weinstein-Standard: Der kalibrierte Nylonfaden knickt bei einem definierten Aufdruckdruck von 10 Gramm ab – ein gesunder Patient sollte diesen Druck spüren, ein Neuropathie-Patient häufig nicht. Diabetiker sollten laut Fachgesellschaften mindestens einmal jährlich auf Neuropathie untersucht werden, da eine gestörte Schutzempfindung am Fuß das Risiko für Druckstellen, Ulzera und in der Folge Amputationen erheblich erhöht. Der Monofilamenttest ist dabei ein anerkanntes Screeningverfahren: nicht-invasiv, schmerzlos, innerhalb weniger Minuten durchführbar und ohne Zusatzgeräte nutzbar. Er ergänzt andere neuropathische Untersuchungsmethoden wie die Stimmgabelprüfung nach Rydel-Seiffer. Das Typ-1-Modell hat eine feststehende, nicht klappbare Bauform (Länge ca. 14,5 cm) und eignet sich für den täglichen Praxisgebrauch in der Allgemeinmedizin, Diabetologie, Inneren Medizin und Podologie. Produktmerkmale auf einen Blick Semmes-Weinstein-Standard – kalibrierter Nylonfaden, 10 g Aufdruckkraft Screening der diabetischen peripheren Neuropathie (DPN) Typ 1 – Standard, feststehend (feste Länge, nicht klappbar) Länge ca. 14,5 cm Nicht-invasiv, schmerzlos, schnell durchführbar Kein Zusatzgerät oder Stromquelle erforderlich Für Allgemeinmedizin, Diabetologie, Innere Medizin, Podologie Marke: ratiomed (Megro) Technische Daten Bezeichnung Monofilament Typ 1, Standard, feststehend Länge ca. 14,5 cm Bauform Feststehend (nicht klappbar) Teststandard Semmes-Weinstein, 10 g Aufdruckkraft Filamentmaterial Nylon Indikation Screening diabetische periphere Neuropathie (DPN) Anwendung Mehrwegprodukt Marke ratiomed Hersteller Zellamed Anwendung Patienten über den Test aufklären und die Methode vorab an einer nicht betroffenen Körperstelle (z. B. Handrücken) demonstrieren. Patienten die Augen schließen lassen. Monofilament senkrecht auf die Haut aufsetzen (plantare Testpunkte: Großzehe, 1. und 5. Metatarsalköpfchen sowie weitere definierte Stellen gemäß Praxisprotokoll). Ausreichend Druck aufbringen, bis der Faden abknickt (ca. 1–1,5 Sekunden Hautkontakt). Nicht über Ulzera, Schwielen, Narben oder nekrotisches Gewebe testen. Patienten fragen: „Spüren Sie etwas?" – Antwort „Ja" = Empfindung vorhanden, keine Antwort oder „Nein" = Empfindungsverlust an dieser Stelle. Ergebnis dokumentieren: „+" = Empfindung vorhanden, „−" = kein Empfinden. Patienten mit fehlendem Empfinden an einem oder mehreren Testpunkten gelten als Risikopatienten – weiterführende Diagnostik und engmaschige Kontrolle einleiten. Häufig gestellte Fragen (FAQ) Was ist der Unterschied zwischen Monofilament Typ 1 (feststehend) und Typ 2 (klappbar)? Typ 1 hat eine feste, nicht veränderliche Form mit einem stabilen Griff – ideal für den permanenten Einsatz in der Praxis. Typ 2 ist klappbar und lässt sich platzsparend zusammenlegen, was ihn für den mobilen Einsatz (Hausbesuche, Pflegeeinrichtungen) praktischer macht. Die diagnostische Funktion beider Typen ist identisch. Warum wird der Monofilamenttest bei Diabetikern empfohlen? Die diabetische periphere Neuropathie führt zum Verlust der Schutzempfindung an den Füßen. Patienten bemerken Druckstellen, kleine Verletzungen oder beginnende Ulzera häufig nicht rechtzeitig. Der jährliche Monofilamenttest ermöglicht eine frühe Risikoidentifikation und kann damit die Entstehung von diabetischen Fußulzera und in der Folge Amputationen verhindern. Fachgesellschaften empfehlen die jährliche Testung bei allen Diabetikern. An welchen Stellen am Fuß wird das Monofilament angewendet? Standardisiert werden mindestens die Großzehe (plantar), das 1. und das 5. Metatarsalköpfchen geprüft. Erweiterte Protokolle umfassen bis zu 10 Testpunkte pro9,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Worin besteht der Unterschied zwischen einem Perückenverschluss aus Spitze und einem aus Monofilament?
Ein Perückenverschluss aus Spitze besteht aus feinem, durchscheinendem Material, das eine natürliche Kopfhautimitation bietet. Ein Perückenverschluss aus Monofilament besteht aus einem feineren, durchscheinenden Gewebe, das noch natürlicher aussieht und eine bessere Belüftung bietet. Monofilament-Verschlüsse sind in der Regel teurer als Spitzenverschlüsse. **
-
Wie können verschiedene Versicherungen kombiniert werden, um eine umfassende Deckung zu gewährleisten? Welche Faktoren beeinflussen die Höhe der Deckung in einer Versicherungspolice?
Verschiedene Versicherungen können kombiniert werden, indem man eine Kombi-Police abschließt, die mehrere Versicherungsarten abdeckt. Die Höhe der Deckung in einer Versicherungspolice wird durch Faktoren wie Versicherungssumme, Selbstbeteiligung, Risikoprofil des Versicherungsnehmers und Art der abgedeckten Risiken beeinflusst. Es ist wichtig, die individuellen Bedürfnisse und Risiken zu berücksichtigen, um eine umfassende Deckung zu gewährleisten. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Was ist der Unterschied zwischen einer Lace Front Perücke, einer Full Lace Perücke und einer Monofilament Perücke und welche davon ist am besten?
Eine Lace Front Perücke hat einen transparenten Spitzenstreifen an der Stirn, der das natürliche Haaransatz imitiert. Eine Full Lace Perücke hat eine vollständig mit Spitze bedeckte Kappe, was bedeutet, dass das Haar in jede Richtung gestylt werden kann. Eine Monofilament Perücke hat eine spezielle Kappe, bei der das Haar einzeln in die Kappe geknüpft wird, um einen natürlichen Haarwuchs zu imitieren. Welche Perücke am besten ist, hängt von den individuellen Bedürfnissen und Vorlieben ab. **
Ähnliche Suchbegriffe für Monofilament
-
Was sind die wichtigsten Aspekte, die man bei der Überprüfung von Versicherungsbedingungen beachten sollte, und wie können diese Bedingungen die Deckung und den Schutz für verschiedene Arten von Versicherungen beeinflussen?
Beim Überprüfen von Versicherungsbedingungen ist es wichtig, auf die Deckungssumme, den Selbstbehalt, Ausschlüsse und Einschränkungen zu achten. Die Deckungssumme bestimmt, wie viel Schutz die Versicherung bietet, während der Selbstbehalt angibt, wie viel der Versicherte im Schadensfall selbst zahlen muss. Ausschlüsse und Einschränkungen definieren, welche Risiken und Schäden nicht abgedeckt sind. Diese Bedingungen können die Deckung und den Schutz für verschiedene Arten von Versicherungen stark beeinflussen, da sie bestimmen, welche Risiken abgedeckt sind und welche nicht. Es ist wichtig, die Bedingungen sorgfältig zu prüfen, um sicherzustellen, dass man den gewünschten Schutz erhält und im Schadensfall nicht un **
-
Wie kann man die Prämie für eine Versicherungspolice berechnen und welche Faktoren beeinflussen die Höhe der Prämie?
Die Prämie für eine Versicherungspolice wird anhand verschiedener Faktoren berechnet, darunter das Risiko, das der Versicherer übernimmt, sowie die Wahrscheinlichkeit von Schadensfällen. Dazu gehören auch persönliche Faktoren wie Alter, Geschlecht, Gesundheitszustand und Beruf. Zudem spielen auch die Deckungssumme, die Vertragslaufzeit und eventuelle Zusatzleistungen eine Rolle bei der Berechnung der Prämie. Letztendlich beeinflussen auch externe Faktoren wie wirtschaftliche Entwicklungen und gesetzliche Vorgaben die Höhe der Prämie für eine Versicherungspolice. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Wie kann man durch den Abschluss einer Versicherungspolice eine Prämie erhalten und welche Faktoren beeinflussen die Höhe der Prämie?
Durch den Abschluss einer Versicherungspolice kann man eine Prämie erhalten, wenn man keine Schadensfälle meldet und die Versicherungspolice über einen bestimmten Zeitraum hinweg aktiv bleibt. Die Höhe der Prämie wird von verschiedenen Faktoren beeinflusst, wie zum Beispiel dem Versicherungstyp, dem Versicherungsumfang, dem individuellen Risikoprofil des Versicherungsnehmers und dem Schadensverlauf in der Vergangenheit. Zudem können auch freiwillige Selbstbeteiligungen oder Bonusprogramme die Höhe der Prämie beeinflussen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.